Domain heumühle.de kaufen?
Wir ziehen mit dem Projekt
heumühle.de um.
Sind Sie am Kauf der Domain
heumühle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heumühle.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **


Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
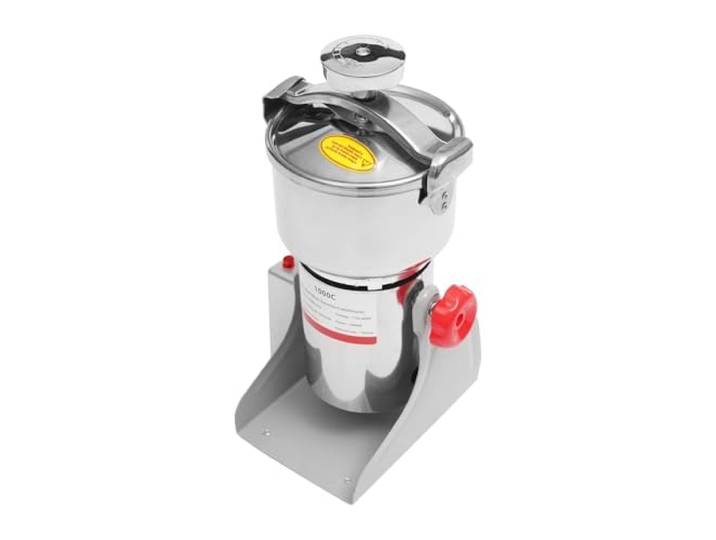
GetreidemüHle Elektrische SchrotmüHle Reis Mais Sorghum KornmüHle Mit Tricht Elektrisch GewüRzmüHle Stroh MüHle Multifunktion Weizen Getreide FuttermüHle Pulver Mahlen Nass TrockenschleifenGetreidemüHle Elektrische SchrotmüHle Reis Mais Sorghum KornmüHle Mit Tricht Elektrisch GewüRzmüHle Stroh MüHle Multifunktion Weizen Getreide FuttermüHle Pulver Mahlen Nass Trockenschleifen. Hochwertiges Material: Der Kopf Des Produkts Besteht Aus Aluminiumlegierung, Die Langlebig Und Rostfest Ist, Der Körper Besteht Aus Gusseisen Mit Guter Textur, Und Der Trichter Besteht Aus Kunststoff, Der Leicht Und Einfach Zu Bedienen Ist. Vollständige Funktionen: Dieses Produkt Hat Sowohl Trockenschleif- Als Auch Nassschleiffunktionen, Mit Einem Hohen Kosten-leistungsverhältnis Und Spart Ihre Nutzungskosten. Hohe Arbeitseffizienz: Das Produkt Kann Etwa 88lbs in Einer Stunde Mahlen Und Kann Rundum Feines Mahlen Und Einmalpulpen Erreichen, Was Ihre Zeit Und Energie Spart. Lüfterkühlung Design: Die Hintere Luftabdeckung Dieses Produkts Ist Mit Einem Laufrad Versehen. Die Leistungsstarke Wärmeableitungsfunktion Kann Die Maschine Für Eine Lange Zeit Stabil Ohne Heizung Machen. Kleine Bodenfläche: Die Größe Des Produkts Ist 9.68*11.42inch, so Dass Es Nicht Zu Viel Platz Einnimmt, Während Es Ihr Leben Erleichtert. Einfache Bedienung: Sie Müssen Nur Einschalten, Die Dicke Einstellen Und Langsam Die Benötigten Materialien in Den Trichter Legen. Farbe:Wie Gezeigt179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
-
Wie funktioniert das Mahlen von Getreide in einer traditionellen Mühle?
Das Getreide wird in die Mühle gegeben und durch Mahlsteine zermahlen. Durch die Rotation der Steine wird das Getreide zu Mehl gemahlen. Das Mehl wird dann gesiebt, um grobe Bestandteile zu entfernen. **

Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
In welchen Bereichen können Ausgaben als absetzbar betrachtet werden und wie kann man sicherstellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht?
Ausgaben können in Bereichen wie Bildung, Gesundheitskosten, berufsbezogene Ausgaben und Spenden als absetzbar betrachtet werden. Um sicherzustellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht, ist es wichtig, alle relevanten Belege und Quittungen sorgfältig aufzubewahren. Zudem sollte man sich über die aktuellen steuerlichen Vorschriften informieren und gegebenenfalls professionelle Hilfe in Anspruch nehmen, um sicherzustellen, dass man alle möglichen Abzugsmöglichkeiten nutzt. Es ist auch ratsam, regelmäßig die steuerlichen Vorschriften zu überprüfen, da sich diese ändern können und neue Abzugsmöglichkeiten entstehen könnten. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Absetzbarkeit der sozialen Verantwortung von Unternehmen, Taschenbuch von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8Die Steuerliche Absetzbarkeit Der Sozialen Verantwortung Von Unternehmen, Taschenbuch Von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
GetreidemüHle Elektrische SchrotmüHle Reis Mais Sorghum KornmüHle Mit Tricht Elektrisch GewüRzmüHle Stroh MüHle Multifunktion Weizen Getreide FuttermüHle Pulver Mahlen Nass TrockenschleifenGetreidemüHle Elektrische SchrotmüHle Reis Mais Sorghum KornmüHle Mit Tricht Elektrisch GewüRzmüHle Stroh MüHle Multifunktion Weizen Getreide FuttermüHle Pulver Mahlen Nass Trockenschleifen. Hochwertiges Material: Der Kopf Des Produkts Besteht Aus Aluminiumlegierung, Die Langlebig Und Rostfest Ist, Der Körper Besteht Aus Gusseisen Mit Guter Textur, Und Der Trichter Besteht Aus Kunststoff, Der Leicht Und Einfach Zu Bedienen Ist. Vollständige Funktionen: Dieses Produkt Hat Sowohl Trockenschleif- Als Auch Nassschleiffunktionen, Mit Einem Hohen Kosten-leistungsverhältnis Und Spart Ihre Nutzungskosten. Hohe Arbeitseffizienz: Das Produkt Kann Etwa 88lbs in Einer Stunde Mahlen Und Kann Rundum Feines Mahlen Und Einmalpulpen Erreichen, Was Ihre Zeit Und Energie Spart. Lüfterkühlung Design: Die Hintere Luftabdeckung Dieses Produkts Ist Mit Einem Laufrad Versehen. Die Leistungsstarke Wärmeableitungsfunktion Kann Die Maschine Für Eine Lange Zeit Stabil Ohne Heizung Machen. Kleine Bodenfläche: Die Größe Des Produkts Ist 9.68*11.42inch, so Dass Es Nicht Zu Viel Platz Einnimmt, Während Es Ihr Leben Erleichtert. Einfache Bedienung: Sie Müssen Nur Einschalten, Die Dicke Einstellen Und Langsam Die Benötigten Materialien in Den Trichter Legen. Farbe:Wie Gezeigt179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle MühleMahlwerk, Elektrische Getreidemühle for trockenes Getreide, kommerzielle Mühle. Zuverlässig und robust. Dieses Produkt besteht aus hochwertigem 304-Edelstahl und poliertem und lackiertem Eisen. Es ist korrosionsbeständig, rostfrei, ungiftig, verformt sich nicht so leicht und reißt nicht und kann lange Zeit sicher verwendet werden. Hohe Effizienz: Der Bürstenmotor aus reinem Kupfer kann eine maximale Geschwindigkeit von 30.000 U/min erzeugen und bietet starke Leistung for Schleifen. Das 6-Klingen-Design kann Bodenhaftung verhindern und die Schleifeffizienz verbessern, wodurch Zeit gespart wird. Geeignete Kapazität: Der Zerkleinerungsbehälter kann ungefähr 2,2 Pfund Material aufnehmen (es wird nicht empfohlen, ihn ganz zu füllen), sodass Sie genügend Material auf einmal zerkleinern können und so den Bedarf von Haushalten oder kleinen Unternehmen vollständig decken können. Hohe Sicherheit: Zu Ihrer Sicherheit schaltet die Mühle bei Überlastung automatisch ab. Drücken Sie for Zurücksetzen leicht die Taste und Sie können sie normal weiter verwenden. Arbeitssparender Assistent: Dieses Produkt wird mit Strom betrieben und kann Reis, Mais oder Mais schnell zu sehr feinem Mehl mahlen, sodass Sie die Hände frei haben. Farbe:One Color256,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
-
Wie funktioniert das Mahlen von Getreide in einer traditionellen Mühle?
Das Getreide wird in die Mühle gegeben und durch Mahlsteine zermahlen. Durch die Rotation der Steine wird das Getreide zu Mehl gemahlen. Das Mehl wird dann gesiebt, um grobe Bestandteile zu entfernen. **
-
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
-
In welchen Bereichen können Ausgaben als absetzbar betrachtet werden und wie kann man sicherstellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht?
Ausgaben können in Bereichen wie Bildung, Gesundheitskosten, berufsbezogene Ausgaben und Spenden als absetzbar betrachtet werden. Um sicherzustellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht, ist es wichtig, alle relevanten Belege und Quittungen sorgfältig aufzubewahren. Zudem sollte man sich über die aktuellen steuerlichen Vorschriften informieren und gegebenenfalls professionelle Hilfe in Anspruch nehmen, um sicherzustellen, dass man alle möglichen Abzugsmöglichkeiten nutzt. Es ist auch ratsam, regelmäßig die steuerlichen Vorschriften zu überprüfen, da sich diese ändern können und neue Abzugsmöglichkeiten entstehen könnten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.